صحيح جزئياً
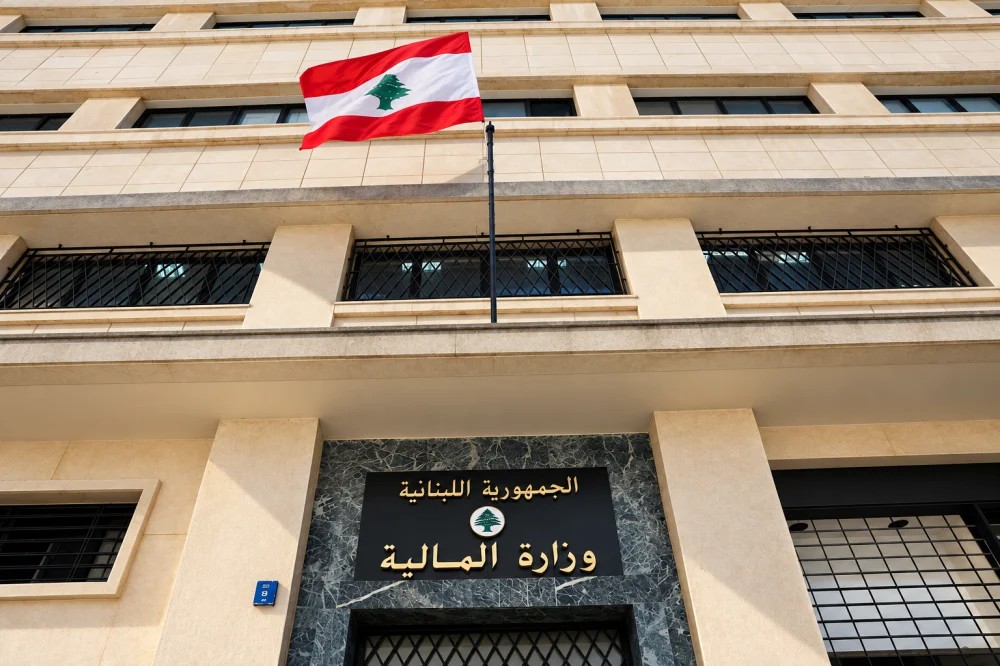
يشهد لبنان خلافًا علنيًا بين وزارة المالية وجمعية المصارف حول المعالجة الضريبية، على خلفية طلب الوزارة من المصارف مراجعة معالجاتها الضريبية وإجراء التعديلات اللازمة على تصاريحها، بما يتوافق مع القوانين والأنظمة المرعية الإجراء ورأي هيئة التشريع والاستشارات رقم 11/2025 الصادر في 14 كانون الثاني 2025.
في المقابل، ترفض جمعية المصارف هذا الإجراء، مُعتبرة أن الوزارة تطالب بفرض ضرائب على أرباح "دفترية غير محققة"، وعلى مؤونات خُصّصت لتغطية خسائر فعلية. وقد رافق الخلاف تداول تقديرات إعلامية تشير إلى أن المطالبات الضريبية المحتملة قد تصل إلى نحو 600 مليون دولار، وسط تحذيرات المصارف من أن تسديدها سيستنزف جزءًا من السيولة المتبقية لديها ويؤثر على قدرتها على إعادة أموال المودعين. وتطور الخلاف إلى إعلان الجمعية إضرابًا تحذيريًا أسبوعيًا، في مقابل تمسك وزارة المالية بضرورة تطبيق القوانين الضريبية.
فهل يتوافق طلب وزارة المالية من المصارف تعديل معالجاتها الضريبية مع القوانين المرعية؟
في 16 تشرين الثاني 2026، أصدرت جمعية مصارف لبنان بيانًا أعلنت فيه رفضها القاطع طلب تعديل التصاريح الضريبية للمصارف عن السنوات الممتدة من 2020 إلى 2024، ولا سيما ما يتعلق بفروقات الصرف والقطع وإعادة مؤونات سندات اليوروبوندز إلى الوعاء الضريبي.
واعتبرت الجمعية أن هذه الإجراءات تفرض ضرائب على «أرباح دفترية غير محقّقة» وعلى مؤونات خُصّصت لتغطية خسائر ناجمة عن تخلّف الدولة اللبنانية عن سداد سندات اليوروبوندز، مؤكدة أن فروقات الصرف الناتجة عن إعادة تقييم الحسابات لا تمثّل أرباحًا فعلية أو زيادة حقيقية في ثروة المصارف. وحذّرت من أن تحصيل هذه الضرائب سيستنزف السيولة النقدية المتبقية ويقلّص قدرتها على إعادة أموال المودعين.
وأعلنت الجمعية تنفيذ إضراب تحذيري يوم الأربعاء من كل أسبوع، اعتبارًا من 18 تشرين الثاني 2026، بهدف الضغط لتصحيح المعالجة الضريبية واتخاذ الإجراءات التشريعية اللازمة، ولا سيما في إطار مناقشة مشروع قانون الموازنة. كما فوّضت مجلس إدارتها اتخاذ الخطوات المناسبة، بما فيها تعليق الإضراب أو إلغاؤه في حال التجاوب، أو تصعيد التحرك إذا استمر عدم التجاوب.
في المقابل، أكدت وزارة المالية تمسّكها بتطبيق القوانين والأنظمة الضريبية على جميع القطاعات، بما فيها المصارف، من دون استثناء أو تمييز. وأوضحت أنها مدّدت مهلة تصحيح التصاريح الضريبية حتى 15 كانون الأول 2026، بناءً على طلب الجمعية، لإتاحة المجال أمام مناقشة الملاحظات والاستفسارات مع الإدارة الضريبية.ورفضت الوزارة استخدام الإضراب وسيلة للضغط، مشددة على أن «الموجبات القانونية لا تُعلَّق بالضغط»، وأن حماية حقوق المودعين لا تتعارض مع احترام الالتزامات الضريبية، مع إبقاء باب الحوار مفتوحًا.
وفي بيان سابق، أوضحت الوزارة، ردًا على ما ورد في الصحف والمقابلات التلفزيونية بشأن فرض ضرائب على أرباح اليوروبوندز غير المحققة، أن هناك خلطًا بين الخسائر المحققة وغير المحققة، وأن مطلبها الأساسي هو عدم تحميل النتيجة الضريبية للمصارف خسائر غير محققة، وفقًا لرأي هيئة التشريع والاستشارات المشار إليه.
وأضافت أن المصارف، عندما هبطت قيمة سندات اليوروبوندز من دولار إلى 0.06 دولار، سجّلت الفرق البالغ 0.94 دولار خسائر على حساب النتيجة الضريبية، رغم احتفاظها بالسندات وعدم بيعها. لكن عندما ارتفع السعر إلى نحو 0.25 دولار، لم تضف الزيادة البالغة 0.19 دولار إلى النتيجة الضريبية. واعتبرت الوزارة أن ذلك يشكّل تناقضًا وازدواجية في تطبيق المعايير، مؤكدة التزامها بالقوانين والأنظمة المرعية الإجراء حفاظًا على حقوق الخزينة العامة، التي يشكل المس بها تعديًا على حقوق جميع المواطنين.
يرى الباحث المقيم لدى كلية سليمان العليان لإدارة الأعمال (OSB) في الجامعة الأميركية في بيروت محمد فحيلي أن توظيفات المصارف في السندات السيادية للدولة اللبنانية لم تكن جميعها نتيجة قرارات استثمارية مستقلة، إذ كان جزء منها مطلوبًا من السلطة الرقابية والنقدية، فيما شكّل الجزء الآخر خيارًا استثمارياً للمصارف التجارية.
ويشير إلى أن المصارف واصلت الاحتفاظ بسندات اليوروبوندز رغم التحذيرات من مخاطر التعثر وعدم استدامة الدين العام، واستمرار مؤسسات التصنيف الائتماني العالمية في التنبيه إلى هذه المخاطر، مع وجود خيارات أخرى كان يمكن توجيه الاستثمارات إليها، من بينها الاقتصاد المنتج.
وفي عام 2020، أعلنت الدولة اللبنانية تعثرها عن سداد ديونها، فتراجعت قيمة السندات من دولار واحد إلى نحو 6 سنتات. وعلى أثر ذلك، سجّلت المصارف خسائر بقيمة 94 سنتًا مقابل كل دولار من قيمتها، واستخدمتها لخفض التزاماتها الضريبية.
ولاحقًا، تخلّصت بعض المصارف من سنداتها لتخفيف المخاطر، فيما احتفظت أخرى بها، مستفيدة من ارتفاع قيمتها من نحو 6 سنتات إلى ما بين 27 و30 سنتًا. وتعتبر هذه المصارف أن الأرباح الناتجة عن ارتفاع الأسعار دفترية وغير محققة، ولا ينبغي إخضاعها للضريبة.
وبحسب فحيلي، لا يجوز فرض ضريبة على أرباح غير محققة فعليًا، لكن الإشكالية الأساسية تكمن في تحديد اللحظة التي تصبح فيها هذه الأرباح محققة وتستوجب الضريبة، شارحًا أن الربح يتحقق عندما يبيع المصرف السند الذي يحتفظ به. فإذا كان قد سجّل قيمته عند 6 سنتات وباعه مقابل 27 سنتًا، يكون قد حقق ربحاً فعليًا من فارق السعر، يصبح خاضعًا للضريبة، بصرف النظر عن قيمته الأصلية قبل التعثر. وبالتالي، فإن المعيار الأساسي هو تحقق الربح فعليًا: فإذا تحقق وجب دفع الضريبة، أما إذا بقي دفتريًا وغير محقق فلا يجوز فرض تكليف ضريبي بشأنه.
كريم ضاهر: جوانب محاسبية وقانونية متعددة
من جهته، يرى المحامي كريم ضاهر أن الموضوع بين وزارة المالية وجمعية المصارف متشعّب، ولا يمكن اختزاله في رواية طرف واحد. فالمصارف تعتبر أنها تتعرّض للتجني وباعت السندات بخسارة، فيما تؤكد الوزارة أنها لا تستهدفها، بل تراجع مؤونات قد تكون سُجّلت من دون توافر الشروط القانونية اللازمة.
الوزارة بحسب ضاهر تستند إلى قانون الإجراءات الضريبية لإعادة النظر في التصاريح المقدمة بين عامَي 2020 و2024 وتدقيق الإيرادات والأعباء المحسومة من الأرباح ضمن مهل التدارك القانونية. ويوضح بهذا الخصوص أن طلب وزارة المال مراجعة وتدقيق التصاريح والبيانات لا يعني حكما أنها ستفرض تعديلات وتكاليف إضافية؛ إذ أن مبدأ الضريبة القائمة على التصريح، وما يترتب عليه من إفتراض صحة وإنتظام التصريح الضريبي، يتيح في المقابل للإدارة الضريبية إمكانية إخضاع هذه التصاريح للرقابة والتدقيق اللاحقين، وللدليل فقد نصت الفقرة 4 من المادة 42 من قانون الإجراءات الضريبية رقم 44/ 2008. على ما حرفيته: "يحق للإدارة الضريبية أن تقوم بمراجعة وتدقيق تصاريح المكلفين وفقا للأصول المحددة في هذا القانون، وفي حال تبين لها ما يوجب تعديل التصريح أو فرض ضريبة إضافية تصدر التكاليف اللازمة وتبلغها للمكلف بموجب إعلامات ضريبية فردية. إذا تبين للإدارة الضريبية عدم وجود أسباب للتعديل، تبلغ المكلف بهذا الأمر".
ويشير إلى أن الملف المطروح يجب أن يُنظر إليه من جوانب محاسبية وقانونية عدة، أبرزها كيفية تكوين المؤونات، وتوجيهات مصرف لبنان، وطريقة احتساب الأرباح والخسائر الناتجة عن بيع السندات وفروقات أسعار الصرف.
في قضية تكوين المؤونات
يوضح ضاهر أن مبدأ التحفّظ المحاسبي يمنع تسجيل الأرباح المحتملة قبل تحققها، فيما تسمح القواعد، ضمن شروط محددة وصارمة، بتسجيل بعض الأعباء المحتملة من خلال المؤونات، بما يعكس الوضع الفعلي للمكلّف. فإذا سجّل مصرف مثلاً مؤونة نتيجة انخفاض قيمة سند من 100 دولار إلى 6 سنتات، تكون المؤونة قد خفّضت أرباحه الخاضعة للضريبة لأن المؤونة تسجل كعبء في حساب النتيجة للسنة المخصوصة. لكن إذا ارتفعت قيمة السند لاحقا إلى 25 سنتا أو باعه بهذا السعر، يُطرح السؤال عن كيفية معالجة التحسن، وما إذا كان ينبغي تسجيل الفرق ضمن الأرباح.
ويشدد ضاهر على ضرورة اعتماد قواعد متناسقة، فلا يجوز للمصرف الاستفادة من حسم المؤونة عند انخفاض قيمة السند، ثم تجاهل التحسن عندما ينتفي سبب تكوينها. كما أن تحديد قيمة السندات عند 25 في المئة من قيمتها الأصلية، بموجب اتفاق بين الدولة وحملة السندات، كان سيوفر أساسا أوضح لتحديد الخسائر وتكوين المؤونات، بخلاف مرحلة تسجيلها التي لم يكن فيها ما يثبت استقرار قيمتها. ويذكر بهذا الخصوص بما نصت عليه الفقرة 8 من المادة السابعة من قانون ضريبة الدخل (المرسوم الإشتر اعي رقم 144 تاريخ 12/ 6/ 1959 مع تعديلاته لجهة أنه "يجاز للمصارف إدخار مؤونة لمواجهة خسائر الديون المشكوك بتحصيلها قبل إعلان إفلاس المدين، ويعتبر الدين مشكوكًا بتحصيله بعد موافقة لجنة الرقابة على المصارف في مصرف لبنان بناء لطلب المصرف الدائن. أما المبالغ المدخرة، التي لم تستعمل كلها أو بعضها للغاية التي خصصت من أجلها، أو التي لا يعود من موجب لبقائها في السنة اللاحقة فإنها تضاف إلى أرباح السنة المذكورة".
قضية توجيهات مصرف لبنان
يشير ضاهر إلى أن مصرف لبنان، في عهد الحاكم السابق رياض سلامة، أصدر عامي 2020 و 2022 توجيهات ألزمت المصارف بتكوين مؤونات على سندات الخزينة، بهدف عكس قيمتها الفعلية في الميزانيات. وهنا تبرز إشكالية مدى أخذ وزارة المالية بهذه التوجيهات في الاعتبار، خصوصًا أن المصارف كانت تلتزم بتعليمات السلطة الناظمة للقطاع. فكيف يمكن مطالبة المصرف باعتماد معالجة محاسبية وفق توجيهات مصرف لبنان، ثم مطالبته بمعالجة مختلفة أمام وزارة المالية؟ وهل يُعقل أن يمسك المصرف محاسبتين؟ هذا الأمر يثير إشكالية على المستوى القانوني والمحاسبي .
قضية بيع السندات وعلى أي سعر صرف
إن احتساب نتائج بيع السندات يتطلب مراعاة سعر الصرف عند شرائها وعند بيعها، بحسب ضاهر. فقد يكون المصرف سجّل السند عند شرائه على أساس سعر 1500 ليرة للدولار، ثم باعه على أساس 89,500 ليرة أو أقل تبعا للزمن وسعر الصرف الرائج في حينه، ما قد يُظهر أرباحا محاسبية رغم بيعه بأقل من قيمته الحقيقية بالدولار.
لذلك فإن فرض ضريبة في هذه الحالة قد يؤدي إلى تكليف المصرف على أرباح وهمية، فكما لا يجوز تحميله خسارة وهمية، لا يجوز فرض ضريبة في غياب ربح حقيقي. لذلك، يجب معالجة فروقات الصرف وفق قواعد محاسبية دقيقة، انسجاما مع مبدأ أن "الضريبة المباشرة على الدخل لا تترتب إلا على أرباح محققة فعليا".
من اشترى اليوروبوندز؟
يرى ضاهر أن تحديد الجهات التي اشترت السندات من المصارف جانب لم يحظَ بالاهتمام الإعلامي الكافي، ولا حتى المؤسساتي والقضائي، وأن الملف يتجاوز المسألة الضريبية. داعيا إلى التحقق مما إذا كانت عمليات البيع استُخدمت لإخراج الأموال إلى الخارج والحصول على دولارات "فريش" من قبل أصحاب القرار و/أو النفوذ، خصوصا أن الرقابة على تداول السندات لم تكن مماثلة للرقابة على التحويلات المالية .
فإذا تبيّن أن مديرين أو أصحاب قرار في المصارف أو شركاء لهم أو أشخاص نافذين سياسيًا وماليًا استخدموا هذه العمليات لمصالح شخصية، ينبغي التحقيق في احتمال وجود جرائم إساءة أمانة أو إختلاس أو استغلال للمعلومات المميّزة وفقا للقانون رقم 160/ 2011 وقانون العقوبات وقوانين أخرى ذات الصلة.
أما إذا بيعت السندات لصناديق انتهازية، فيجب معرفة دوافع البيع: هل احتاجت المصارف إلى السيولة لتسديد المبالغ المتوجبة عليها بموجب التعميمين 158 و 166 ، أم استُخدمت الأموال الناتجة عن البيع لتحقيق مصالح خاصة؟ فالإجابة عن هذه الأسئلة بحسب ضاهر قد تغيّر مقاربة الملف برمّته، إذ تتولى وزارة المالية الشق المتعلق بالتهرب الضريبي، فيما تستدعي شبهات الفساد أو إساءة الأمانة إحالة المعطيات إلى الجهات القضائية والرقابية المختصة. ويحذّر، استنادًا إلى معلوماته، من احتمال وجود عمليات بيع غير مشروعة قد تمت وتستوجب التحقيق، مشيرًا إلى أن شراء الصناديق الانتهازية كميات كبيرة من السندات قد يمنحها القدرة على عرقلة القرارات التي تتخذها غالبية حملة السندات لمصلحة لبنان، بما يعرّض البلاد لمخاطر كبيرة. ويشدد على ضرورة التحقيق في عمليات البيع والجهات المستفيدة منها، وعدم حصر معالجة الملف بالجانب الضريبي والمحاسبي .
إذاً، صحيح جزئيًا أن طلب وزارة المالية من المصارف تعديل معالجاتها الضريبية يستند إلى القوانين المرعية الإجراء، فحسم قانونية هذه المطالبة لا يمكن اختزاله في مسألة فرض الضرائب على الأرباح غير المحققة. فالملف يتشعّب بين مدى قانونية تكوين المؤونات، وتوجيهات مصرف لبنان، واحتساب أرباح بيع سندات اليوروبوندز وفروقات أسعار الصرف. كما يستدعي التحقق من الجهات التي اشترت السندات، ولا سيما الصناديق الانتهازية، وظروف عمليات البيع والجهات المستفيدة منها.


منصة مهارات نيوز الاخبارية تحتضنها مؤسسة مهارات التي تعنى بتعزيز حرية التعبير وتطوير الاعلام في لبنان والعالم العربي. تسعى مهارات نيوز إلى تزويد المواطنين بالمعلومات المستندة الى أدلة في القضايا التي تتعلق بالمصلحة العامة بهدف تعزيز المساءلة والشفافية في القطاع العام. كما تسعى مهارات نيوز الى رصد أوضاع حرية الرأي والتعبير في المنطقة العربية. تتضمن مهارات نيوز قسما خاصا بالتحقق من المعلومات fact-o-meter، وهي عضو في الشبكة الدولية للتحقق من المعلومات IFCN. وهو قسم للتحقق من تصاريح ووعود المسؤولين ويهدف الى تزويد المواطنين بالمعلومات التي يحتاجونها لمراقبة مدى دقة المعلومات التي يوردها المسؤولون في تصريحاتهم ومدى التزامهم في تطبيق السياسات التي وعدوا بها. كما تتضمن قسما خاصا يلقي الضوء على اوضاع حرية الرأي والتعبير في العالم العربي من خلال مهارات ماغازين.

العنوان: مهارات نيوز – الجدَيدة، لبنان
هاتف: 1 871509 961+
للتواصل مع فريق التحرير أو اقتراح ادعاءات للتحقق منها، يمكن مراسلة فريق Fact-o-meter مباشرة عبر البريد الإلكتروني: factometer@maharat-news.com
كما يمكن التواصل مع مؤسسة مهارات، بصفتها الجهة الحاضنة لمهارات نيوز، عبر البريد الإلكتروني العام للمؤسسة: info@maharatfoundation.org